※この記事には広告(アフィリエイトリンク)が含まれます。紹介している本は、私が実際に読んで勉強した本です。
この記事は、2026年11月時点の制度と公的資料をもとに書いています。我が家の計画の数字は、2023年に作った我が家の計画表のものです。試算は仮定の利回りを使った概算で、将来の金額を保証するものではありません。
もり兄:たーぼ先生の兄。お金の話になると先生役になるので、「先生」と呼ばれています。
たーぼ先生:現役の小学校教員。お金は勉強中で、兄に教わりながら実践しています。
先生、子どもの教育費って、結局いくら貯めればいいんですか?
我が家の答えは、大学資金で1人560万円、2人分で1,120万円です。今日は、その計算と貯め方を全部見せます。
1人560万円ですか!?
はい。でも、学資保険には入っていません。NISA(ニーサ)の積立と現金で準備しています。その理由も説明します。
結論:我が家は「NISA+現金」で貯めます
先に結論を書きます。我が家の教育費の貯め方は、2つに分かれています。
- 大学資金:1人560万円を、NISAの積立で準備する
- 小学校から高校までの費用:現金と毎月の給与でまかなう
NISAは、投資で増えた分に税金がかからない制度です。詳しくは、NISAの解説記事にまとめています。
なお、NISAの仕組みは、こちらの記事にまとめています。
教育費は、全部でいくらかかるのか
まず、世の中の平均から見ていきます。
幼稚園から高校までの学習費は、全部公立だと15年間で約614万円です。全部私立だと、約1,969万円になります(文部科学省「子供の学習費調査」)。
大学の4年間にかかるお金は、入学金と授業料などで、国立が約243万円です。私立は、文系で約419万円、理系で約567万円です。
一人暮らしをする場合は、これに生活費が上乗せされます。下宿する学生への家庭からの給付は、年額で約96万〜144万円という調査があります(日本学生支援機構「学生生活調査」。授業料の直接の支払い分を含みます)。
| 区分 | 金額 |
|---|---|
| 幼稚園〜高校(全部公立・15年間) | 約614万円 |
| 幼稚園〜高校(全部私立・15年間) | 約1,969万円 |
| 大学4年間・国立 | 約243万円 |
| 大学4年間・私立文系 | 約419万円 |
| 大学4年間・私立理系 | 約567万円 |
「教育費は1人1,000万円」とよく言われます。小学校から大学までの合計で見ると、公立中心でも1,000万円近くになる計算です。大きな数字ですが、18年間に分かれて出ていくお金です。一度に必要なわけではありません。
我が家の計画:1人分の内訳を作りました
次に、我が家の計画です。子どもが生まれてから、教育費の計画表を作りました。1人分の内訳は、こう置いています。
- 小学校6年間:約193万円(年約32万円)
- 中学校3年間:約146万円+入学準備10万円
- 高校3年間:約150万円
- 大学4年間:560万円+入学関係の費用
- 合計:1人あたり約1,118万円
| 区分 | 我が家の計画 |
|---|---|
| 小学校6年間 | 約193万円 |
| 中学校3年間 | 約146万円+入学準備10万円 |
| 高校3年間 | 約150万円 |
| 大学4年間 | 560万円+入学関係の費用 |
| 合計(1人あたり) | 約1,118万円 |
大学の560万円は、私立で年140万円という高めの想定で計算しています。公立なら、もっと下がります。
上の子は2036年、下の子は2039年に大学入学の想定です。まだ10年以上あります。
計画を作ったときの私のメモには、「希望的なところもあるが、『全く足りない!』にはならない」と書きました。完璧な計画ではありません。でも、数字にしておくと、漠然とした不安は小さくなります。
貯め方:大学資金は投資、それ以外は現金
大学資金の準備は、投資で進めています。
- 最初に190万円を用意しました
- 毎月4万円を積み立てています
- 利回り年5%の想定で12年続けると、約1,125万円になります
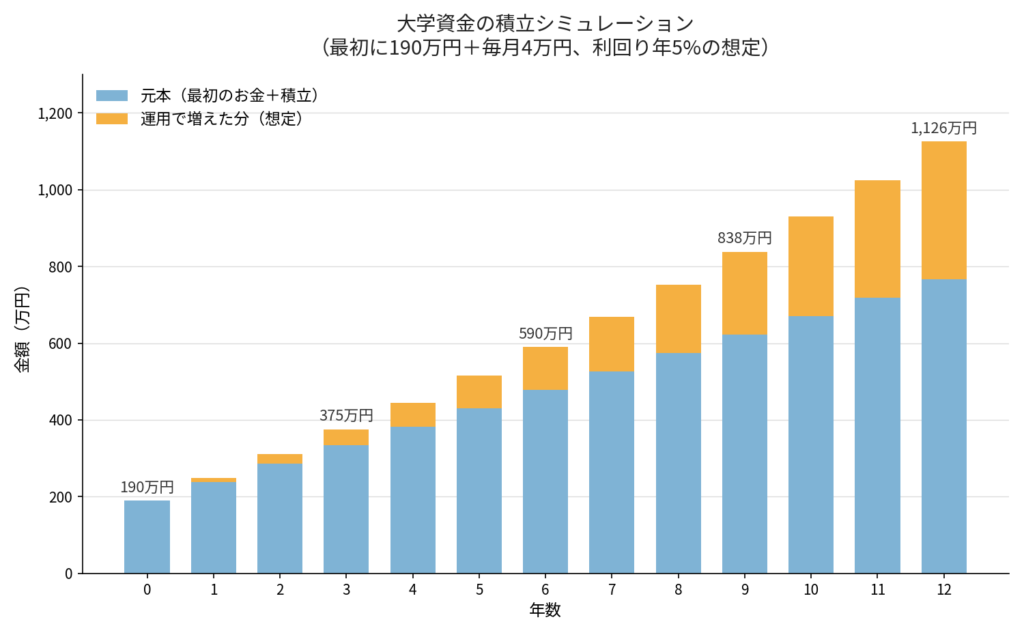
2人分の大学資金、1,120万円に対応する計算です。
一方で、現金の貯金も続けています。目標は「夫婦2人分の年収」です。小学校から高校までの費用や、思わぬ出費には、現金で備えます。
なぜ分けるのか。大学資金は、使うのが10年以上先のお金です。投資は、長い時間を味方にできます。逆に、小中高の費用は近い将来のお金なので、値動きのある投資には回しません。
正直に書くと、これは「ざっくりした計算」です。利回り年5%は仮定で、将来の運用成果を保証するものではありません。運用が想定より伸びなければ、目標に届かないこともあります。その場合は、現金の貯金で補うつもりです。
学資保険を選ばなかった理由
ここからは、私の失敗も含めた話です。
子どもが生まれた頃、私はお金の勉強を全くしていませんでした。保険の窓口で勧められて、学資保険の代わりに生命保険を1本契約しました。貯蓄型の商品にも入っていました。
「子どもが大学進学を、お金を理由に諦めるなんてさせたくない」。その思いが強かったからです。この思いは、多くの親が持っていることだと思います。
その後、お金の勉強をして、当時契約した保険は全て解約しました。理由は2つです。
- 手数料が高い:保険は「保障」と「貯蓄」が一緒になっています。その分、コストの内訳が見えにくい仕組みです
- 途中でやめたときの解約返戻金が低い:解約返戻金は、解約したときに戻ってくるお金です。払った額より少なくなるのが普通で、早い時期だと、ほとんど戻らないこともあります
実際、生命保険文化センターも、学資保険は「受け取る総額が、払い込んだ保険料の総額を下回ることがある」と明記しています。
誤解してほしくないのは、保険そのものが悪いわけではないことです。万が一のときの保障は、目的をはっきりさせて、必要な分だけ入る。これが私の考え方です。
保険の考え方は、こちらの記事に書きました。
「貯める」目的なら、保険である必要はありません。NISAの積立の方が、仕組みがシンプルで、コストも安い。私はそう判断しました。
児童手当は、どうしている?
児童手当は、高校生年代までもらえる手当です。月額は、3歳未満が1万5,000円、3歳から高校生までは1万円です(第3子以降は3万円)。子ども1人あたり、出生から18歳までで約234万円になります。2人分なら、約470万円です。
ただ、正直に言うと、我が家は「児童手当は教育費」と分けて考えていません。家計全体の中で回していて、結果として、月5万円の投資の中に含まれている形です。
児童手当は、教育費用に分けておくものだと思っていました。
分けても、分けなくても大丈夫です。大事なのは、家計全体で「合計いくら貯めるか」の設計があることです。
こどもNISAは使う?
2027年1月から、こどもNISAが始まる予定です。0歳から17歳が対象で、年間60万円まで、限度額600万円まで投資できます。
我が家は、使う予定はありません。理由はシンプルで、大人のNISAの枠が、まだ余っているからです。教育費は、親の口座で準備を進めています。
老後のお金とのバランスについては、iDeCoの記事で計算を公開しています。
私の老後資金の計算は、こちらの記事です。
私がお金の勉強に使った本
最後に、私が教育費の設計を考えるときに勉強した本を紹介します。
1冊目は、『本当の自由を手に入れる お金の大学』(リベラルアーツ大学・両学長)です。私は初版を熟読して、改訂版も買って勉強しました。これから読むなら、制度が新しい改訂版がおすすめです。
2冊目は、『漫画 バビロンの大富豪』です。「収入の10分の1を貯める」など、お金の原則を漫画で読めます。活字が苦手な人にも向いています。
まとめ
- 教育費の総額は、まず計算してみる。小学校から大学までで、1人1,000万円前後が目安
- 大学資金は10年以上先のお金。投資で時間を味方にする
- 小中高の費用は近い将来のお金。現金で備える
- 学資保険で貯める必要はない。手数料と解約返戻金を考えると、NISAの積立の方がシンプル
「子どもにお金を理由に諦めさせたくない」。その思いは、保険に入る理由ではなく、計算を始める理由でいいと、私は思っています。
まずは、我が家の教育費の総額を計算するところからですね。
その通り。計算すると、不安はかなり小さくなります。
出典
- 文部科学省「令和5年度子供の学習費調査」
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」
- 文部科学省(国立大学の入学金・授業料の標準額)
- 日本学生支援機構「令和6年度学生生活調査」
- こども家庭庁(児童手当制度)
- 公益財団法人 生命保険文化センター
- 金融庁「令和8(2026)年度税制改正について」